Crédit immobilier en Auvergne-Rhône-Alpes : taux et budget 2026
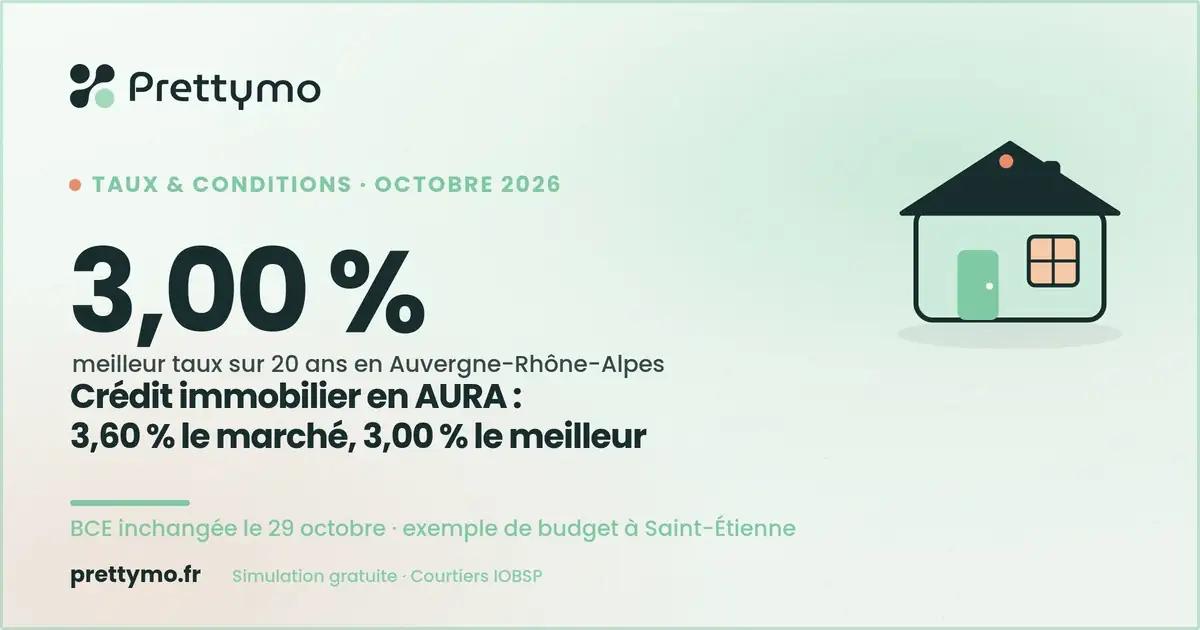
L'essentiel : En Auvergne-Rhône-Alpes, le taux du marché sur 20 ans atteint 3,60 % et le meilleur taux 3,00 % (source : Empruntis, analyse du 22 septembre 2026). Le taux moyen national est de 3,40 % en septembre 2026 (source : Observatoire Crédit Logement / CSA, 15 octobre 2026).
La BCE a maintenu ses taux le 29 octobre 2026, mais le crédit immobilier reste orienté à la hausse. Pour un acheteur de la Loire, de la Haute-Loire ou de la région lyonnaise, la question utile est locale : quel taux la région permet-elle d'obtenir, et quel budget en résulte-t-il ? Cet article compare les taux régionaux, chiffre l'écart entre un dossier moyen et un dossier solide, puis applique le calcul à Saint-Étienne, où l'appartement se négocie 1 230 € le mètre carré en octobre 2026.
Quels sont les taux de crédit immobilier en Auvergne-Rhône-Alpes fin octobre 2026 ?
Sur 20 ans, le taux du marché en Auvergne-Rhône-Alpes est de 3,60 %, en hausse de 15 points de base, et le meilleur taux de 3,00 %, stable (source : Empruntis, analyse du 22 septembre 2026, taux hors assurance).
Le meilleur taux concerne les profils les plus solides : revenus élevés, apport important, épargne régulière. Le taux du marché correspond aux conditions avant négociation. L'écart de 0,60 point entre les deux est la vraie variable de votre projet : il dépend de votre dossier et du travail de comparaison, bien plus que de la région. Au niveau national, le taux moyen tous prêts confondus atteint 3,40 % en septembre 2026, soit 0,09 point de plus qu'en août, avec une durée moyenne de 252 mois, soit 21 ans (source : Observatoire Crédit Logement / CSA, 15 octobre 2026). La production de crédit recule de 9,2 % sur un an glissant : les banques prêtent moins et sélectionnent davantage. Un dossier complet, avec un apport et un taux d'endettement maîtrisé, reste donc le premier levier de négociation.
Comment la région se compare-t-elle aux autres sur 20 ans ?
La région se situe dans la moyenne haute pour le taux du marché (3,60 %) mais fait partie des plus basses pour le meilleur taux (3,00 %), au même niveau que l'Occitanie et la Provence-Alpes-Côte d'Azur (source : Empruntis, 22 septembre 2026).
| Région (20 ans) | Taux du marché | Meilleur taux |
|---|---|---|
| Auvergne-Rhône-Alpes | 3,60 % | 3,00 % |
| Occitanie | 3,50 % | 3,00 % |
| Provence-Alpes-Côte d'Azur | 3,50 % | 3,00 % |
| Pays de la Loire | 3,60 % | 3,40 % |
| Grand Est | 3,70 % | 3,30 % |
| Île-de-France | 3,70 % | 3,47 % |
Ce tableau montre un point précieux pour un emprunteur de la région : le meilleur taux régional est inférieur de 0,40 à 0,47 point à celui de l'Île-de-France et des Pays de la Loire. Les banques de la région restent compétitives pour les bons dossiers. Cet avantage disparaît pour un dossier moyen, qui subit la même hausse que partout ailleurs (+15 points de base en un trimestre). Ces taux sont des repères de marché et non des offres : le taux final dépend de la banque, de l'apport, de la durée et de la stabilité professionnelle.
Qu'a décidé la BCE le 29 octobre 2026 et que change-t-elle pour vous ?
La BCE a maintenu ses taux le 29 octobre 2026, avec un taux de dépôt à 2,50 %, à l'unanimité de son Conseil. Christine Lagarde a indiqué que la hausse des taux avait été débattue et que, si la situation se confirmait, la direction à prendre était claire (source : dépêche AFP via Boursorama, 29 octobre 2026).
Ce maintien ne détend pas le crédit immobilier. Les banques prêtent à des taux fixes qui suivent les rendements des emprunts d'État à long terme, et non le taux de dépôt de la BCE. Ces rendements sont élevés : Christine Lagarde a elle-même comparé leur hausse à un durcissement monétaire supplémentaire. Une nouvelle hausse en décembre reste possible, sans être décidée (source : BCE, calendrier 2026). Pour un acheteur, la conséquence pratique est simple : une offre de prêt émise aujourd'hui fige un taux pendant sa durée de validité d'au moins 30 jours (source : Service-Public.fr, 2026). Attendre décembre pour décider ne protège pas d'une hausse des barèmes bancaires, qui peut intervenir sans réunion de la BCE.
Quel budget d'achat selon votre taux ? Exemple à 2 000, 2 500 et 3 000 € net
Sur 150 000 € empruntés pendant 20 ans, la mensualité est de 832 € à 3,00 % et de 878 € à 3,60 %, soit 46 € de plus par mois et environ 11 000 € d'intérêts supplémentaires sur la durée, hors assurance.
Le tableau applique la règle de l'endettement maximal de 35 %, assurance comprise (source : HCSF, 2026), avec une assurance à 0,34 % du capital par an et une durée de 20 ans.
| Revenu net mensuel du foyer | Capacité à 3,00 % (meilleur taux) | Capacité à 3,60 % (taux du marché) | Écart |
|---|---|---|---|
| 2 000 € | 120 100 € | 114 100 € | 6 000 € |
| 2 500 € | 150 100 € | 142 600 € | 7 500 € |
| 3 000 € | 180 100 € | 171 200 € | 8 900 € |
Pour un foyer à 2 500 € net, obtenir le meilleur taux plutôt que le taux du marché ajoute 7 500 € de capacité, soit l'équivalent d'une salle de bains neuve ou d'une partie des frais de notaire. Ces montants sont des simulations de calcul : le taux réel de votre offre dépend de votre dossier. Pour chiffrer votre cas, utilisez le simulateur de capacité d'emprunt Prettymo.
Que permet d'acheter ce budget à Saint-Étienne en octobre 2026 ?
À Saint-Étienne, l'appartement se vend 1 230 € le mètre carré et la maison 2 075 € en octobre 2026, soit +0,65 % et +1,32 % en un mois (source : MeilleursAgents, données d'octobre 2026, relayées par MoneyVox le 16 octobre 2026).
À ces prix, un appartement de 60 m² coûte environ 73 800 € et un appartement de 80 m² environ 98 400 €, hors frais de notaire. Ces deux biens entrent dans la capacité d'un foyer à 2 000 € net, quel que soit le taux obtenu. Une maison de 100 m² à 207 500 € dépasse en revanche la capacité d'un foyer à 3 000 € net sur 20 ans (171 200 à 180 100 €) : elle suppose un apport d'environ 30 000 à 36 000 €, ou une durée plus longue. Le loyer d'un appartement reste stable à 12,10 € le mètre carré (source : MeilleursAgents, octobre 2026). Saint-Étienne est la grande ville où l'écart entre prix et revenus est le plus favorable à l'acheteur, mais la hausse mensuelle des prix rappelle que le marché ne reste pas figé. Notre analyse détaillée est dans l'article sur l'achat à Saint-Étienne.
Comment obtenir un taux proche du meilleur taux régional en cinq étapes ?
Cinq gestes rapprochent un dossier du meilleur taux : consolider l'apport, réduire les charges, comparer plusieurs banques, négocier l'assurance et sécuriser la date d'offre. Ils sont réalisables en quelques semaines.
- Consolidez votre apport : un apport couvrant au moins les frais de notaire et de garantie rassure les banques et améliore le taux proposé.
- Soldez les petits crédits à la consommation avant la demande : ils pèsent sur le taux d'endettement plafonné à 35 % (source : HCSF, 2026).
- Faites comparer plusieurs banques par un courtier immatriculé à l'ORIAS. Vous trouverez des courtiers de la région dans l'annuaire des mandataires Prettymo.
- Négociez l'assurance emprunteur : la délégation d'assurance est un droit depuis la loi Lemoine (source : Service-Public.fr, 2026).
- Signez un compromis avec condition suspensive de prêt, puis demandez une offre datée pour figer votre taux.
La plateforme de simulation Prettymo et la mise en relation avec un courtier sont gratuites pour les emprunteurs. Les honoraires du courtier mandataire restent à la charge de l'emprunteur selon les conditions propres au courtier. Pour un projet dans la Loire, voir aussi la capacité d'emprunt dans la Loire et les villes d'Auvergne-Rhône-Alpes comparées.
Questions fréquentes
Quel est le taux d'un crédit immobilier en Auvergne-Rhône-Alpes en octobre 2026 ?
Sur 20 ans, le taux du marché est de 3,60 % et le meilleur taux de 3,00 %, hors assurance, selon Empruntis (analyse du 22 septembre 2026). Le taux dépend du profil : apport, revenus, stabilité et durée. L'Observatoire Crédit Logement / CSA mesure 3,40 % de taux moyen national en septembre 2026.
La BCE a-t-elle changé ses taux le 29 octobre 2026 ?
Non. La BCE a maintenu ses taux le 29 octobre 2026, avec un taux de dépôt à 2,50 %, à l'unanimité (source : dépêche AFP via Boursorama, 29 octobre 2026). Une hausse en décembre a été débattue et reste possible, sans être décidée. Le crédit immobilier suit surtout les rendements des emprunts d'État.
Les taux immobiliers vont-ils encore monter avant la fin de 2026 ?
La tendance observée en octobre 2026 est à la hausse, avec +15 points de base en Auvergne-Rhône-Alpes sur le taux du marché (source : Empruntis, 22 septembre 2026). Aucune source officielle ne garantit la suite. Une offre de prêt émise maintenant fixe le taux pendant au moins 30 jours de validité.
Combien coûte un appartement à Saint-Étienne en octobre 2026 ?
L'appartement se négocie 1 230 € le mètre carré à Saint-Étienne en octobre 2026, et la maison 2 075 € (source : MeilleursAgents, octobre 2026). Un appartement de 60 m² représente environ 73 800 €, hors frais de notaire. Les prix ont progressé de 0,65 % en un mois pour les appartements.
Quel revenu faut-il pour emprunter 150 000 € sur 20 ans ?
Il faut environ 2 500 € net par mois pour emprunter 150 100 € à 3,00 %, et environ 2 630 € net pour 150 000 € à 3,60 %, avec un endettement de 35 % assurance comprise (source : HCSF, 2026). L'apport, les crédits en cours et la durée modifient ce résultat.
Un courtier permet-il d'obtenir un meilleur taux ?
Un courtier compare plusieurs banques et présente votre dossier à celles dont la politique correspond à votre profil. Il ne garantit pas un taux, mais il réduit le risque de passer à côté d'une offre plus favorable. Les courtiers mandataires sont inscrits à l'ORIAS, dont le registre est consultable en ligne.
Vous souhaitez estimer précisément votre capacité d'emprunt ? Faites une simulation gratuite en 3 minutes sur Prettymo.
À propos de l'auteur
Laurent Vasseur
Laurent Vasseur est le dirigeant de Prettymo, plateforme éditée par 360Brokers et courtier en crédit immobilier, inscrit à l'ORIAS au titre d'intermédiaire en opérations de banque et en services de paiement (IOBSP) sous le numéro 17005889.
Il exerce depuis 2017 et a accompagné plus de 1 500 propriétaires dans le financement de leur projet immobilier. Il a conçu un service permettant d'estimer gratuitement sa capacité d'emprunt en moins de trois minutes, puis d'être mis en relation avec des courtiers mandataires qualifiés, eux aussi inscrits à l'ORIAS. Il accompagne par ailleurs de nombreux courtiers dans le lancement de leur activité. Prettymo affiche aujourd'hui une note de 4,9/5 sur Google sur plus de 300 avis.
Retrouvez Laurent Vasseur sur LinkedIn : https://www.linkedin.com/in/laurent-vasseur42