Quel revenu pour acheter dans la Loire en octobre 2026 ?
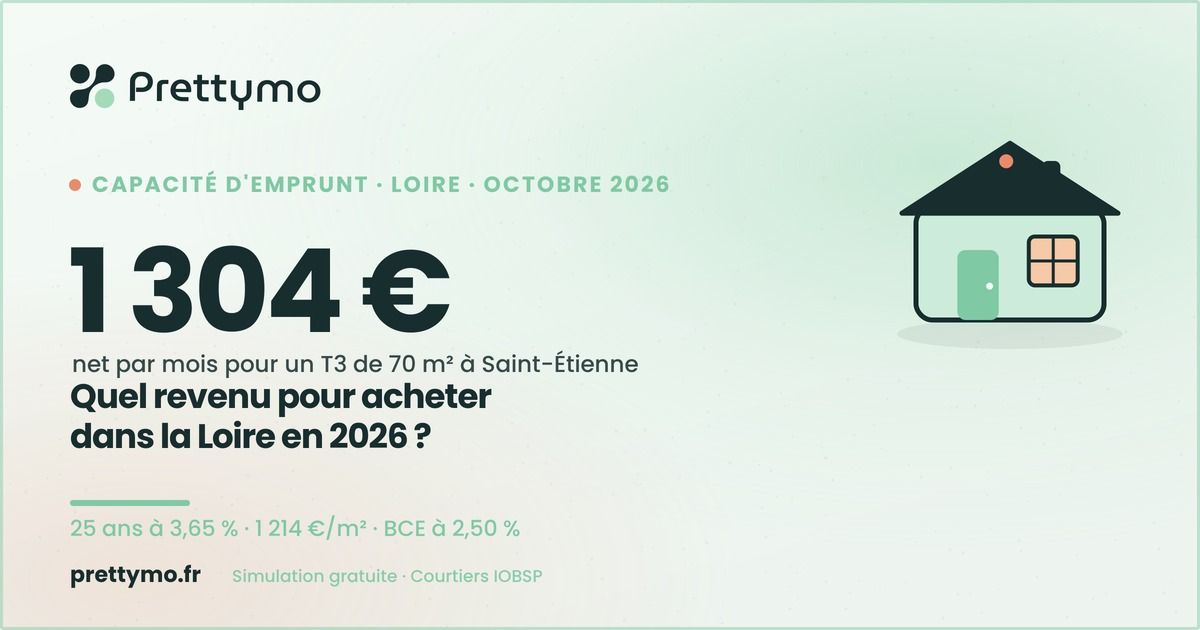
L'essentiel : Pour acheter un appartement de 70 m² à Saint-Étienne en octobre 2026, il faut environ 1 304 € net par mois, sur 25 ans à 3,65 % (source : calcul Prettymo, taux relevés fin septembre 2026). Le prix moyen y atteint 1 214 €/m² (source : données DVF, 2026) et le taux de dépôt de la BCE est à 2,50 % depuis le 16 septembre 2026 (source : Banque de France, septembre 2026).
Le marché ligérien reste l'un des plus accessibles d'Auvergne-Rhône-Alpes, mais la hausse des taux directeurs de la BCE a relevé le coût du crédit début octobre 2026. La question change donc de forme : non plus « combien puis-je emprunter ? », mais « quel revenu faut-il pour le bien que je vise ? ». Cet article chiffre le revenu net requis pour cinq biens types dans la Loire, aux taux de courtiers constatés fin septembre 2026, et mesure l'effet de la remontée des taux sur votre budget.
Quel est le prix de l'immobilier dans la Loire en octobre 2026 ?
Les appartements se négocient en moyenne à 1 271 €/m² dans la Loire et les maisons à 1 867 €/m² (source : données DVF, 2026). À Saint-Étienne, l'appartement s'établit à 1 214 €/m² et la maison à 1 968 €/m², contre 1 311 € et 1 682 €/m² à Roanne.
Ces moyennes masquent des écarts importants entre communes. Un autre relevé de septembre 2026 situe l'appartement stéphanois à 1 383 €/m² et la maison à 1 914 €/m² (source : Orpi, septembre 2026), signe que la fourchette dépend du quartier, de l'état du bien et de son étiquette énergétique. Dans la vallée de l'Ondaine, à Firminy, l'appartement descend à 920 €/m² selon les données DVF. À l'inverse, Montbrison reste la commune la plus chère du département, à 1 637 €/m² en appartement. Pour comparer les villes une à une, consultez notre comparatif des cinq villes de la Loire. Le prix au mètre carré fixe la base du calcul : c'est lui qui détermine le capital à emprunter, donc le revenu exigé par la banque.
Quels taux de crédit immobilier en octobre 2026 ?
Les courtiers relèvent entre 3,50 % et 3,60 % sur 20 ans et entre 3,60 % et 3,70 % sur 25 ans fin septembre 2026 (source : relevés de courtiers, 28 au 30 septembre 2026). Le baromètre officiel d'août 2026 affichait 3,35 % sur 25 ans, avant la hausse BCE.
L'écart s'explique par le calendrier. Le baromètre mensuel de l'Observatoire Crédit Logement / CSA mesure les prêts signés, donc des taux négociés plusieurs semaines plus tôt : 3,31 % toutes durées en août 2026, pour une durée moyenne de 252 mois (source : Observatoire Crédit Logement / CSA, août 2026). La BCE a ensuite relevé son taux de dépôt à 2,50 % le 16 septembre 2026 (source : Banque de France, septembre 2026), et les banques ont ajusté leurs barèmes. La prochaine réunion se tient le 29 octobre 2026. Le plafond du taux d'usure atteint 5,40 % pour les prêts de 20 ans et plus depuis le 1er octobre 2026 (source : Banque de France, octobre 2026), ce qui laisse une marge confortable aux barèmes actuels. Notre analyse détaille l'effet de la hausse BCE sur les taux de la Loire.
Quel revenu faut-il pour acheter chaque type de bien dans la Loire ?
Il faut 838 € net par mois pour un T2 de 45 m² à Saint-Étienne, 1 304 € pour un T3 de 70 m², 1 676 € pour un T4 de 90 m² et 3 020 € pour une maison de 100 m². Calcul sur 25 ans à 3,65 %, assurance comprise.
Le tableau ci-dessous applique la règle du Haut Conseil de stabilité financière : l'ensemble des mensualités, assurance incluse, ne dépasse pas 35 % des revenus (source : HCSF, 2026). Il suppose un apport couvrant les frais de notaire, soit environ 8 % du prix dans l'ancien (source : Notaires de France, 2026), donc un prêt égal au prix du bien, et une assurance emprunteur à 0,34 % du capital par an.
| Bien | Prix | Mensualité (25 ans, 3,65 %) | Revenu net requis à 3,65 % | Revenu net requis à 3,35 % (août) |
|---|---|---|---|---|
| T2 45 m², Saint-Étienne | 54 630 € | 293 € | 838 € | 813 € |
| T3 70 m², Saint-Étienne | 84 980 € | 456 € | 1 304 € | 1 265 € |
| T4 90 m², Saint-Étienne | 109 260 € | 587 € | 1 676 € | 1 626 € |
| Maison 100 m², Roanne | 168 200 € | 903 € | 2 581 € | 2 504 € |
| Maison 100 m², Saint-Étienne | 196 800 € | 1 057 € | 3 020 € | 2 929 € |
Le salaire net médian en équivalent temps plein dans le privé s'élève à 2 190 € par mois en France (source : INSEE, données 2024 publiées en 2026). Ce revenu médian dépasse donc largement le seuil requis pour un T3 stéphanois et approche la barre d'une maison à Roanne. Le logement reste accessible à un seul salaire, ce qui n'est plus le cas dans la métropole lyonnaise.
Combien la hausse des taux coûte-t-elle à un acheteur ligérien ?
Entre 3,35 % et 3,65 % sur 25 ans, la capacité d'emprunt d'un foyer à 2 200 € net passe d'environ 147 800 € à 143 400 €, soit 4 400 € de moins (−3 %). La hausse pèse, sans bloquer l'accès à la propriété.
Rapportée aux prix locaux, cette perte équivaut à environ 3,6 m² d'appartement à Saint-Étienne, à 1 214 €/m². Sur un T3 de 70 m² financé à 84 980 €, la mensualité augmente de 13 € par mois, soit près de 4 000 € sur la durée du prêt, assurance comprise. L'effet est réel, mais il reste inférieur à l'écart de prix entre deux communes voisines, qui dépasse souvent 30 %. Le choix du quartier et de la performance énergétique du logement pèse davantage que 0,30 point de taux. Trois leviers limitent l'impact : un apport plus élevé, une durée adaptée, et la comparaison des offres bancaires par un courtier. Pour les revenus de 2 200 €, notre guide de la capacité d'emprunt dans la Loire donne les montants détaillés.
Comment calculer votre revenu minimum en cinq étapes ?
Le calcul tient en cinq étapes : prix du bien, apport, capital emprunté, mensualité assurance comprise, puis revenu net minimum obtenu en divisant la mensualité par 0,35. Comptez moins de dix minutes avec une calculatrice.
- Fixez le prix d'achat : multipliez la surface visée par le prix au mètre carré de la commune (par exemple 70 m² × 1 214 € = 84 980 €).
- Déduisez votre apport : prévoyez au moins 8 % du prix pour les frais de notaire dans l'ancien (source : Notaires de France, 2026).
- Retenez un taux réaliste : 3,60 % à 3,70 % sur 25 ans fin septembre 2026, assurance en sus.
- Calculez la mensualité : ajoutez l'assurance emprunteur, environ 0,34 % du capital par an pour un profil de moins de 40 ans.
- Divisez par 0,35 : vous obtenez le revenu net minimum compatible avec la règle des 35 % (source : HCSF, 2026), crédits en cours inclus.
La durée maximale est de 25 ans, portée à 27 ans pour l'achat en VEFA ou dans l'ancien avec travaux représentant au moins 10 % du montant de l'opération (source : HCSF, 2026). Pour un résultat personnalisé, le simulateur de capacité d'emprunt Prettymo intègre vos revenus, vos charges et votre apport.
Faut-il acheter avant la prochaine réunion de la BCE ?
Aucun calendrier ne garantit une baisse des taux, et la BCE se réunit de nouveau le 29 octobre 2026 puis le 17 décembre 2026. Si votre dossier est complet et votre budget validé, attendre expose à un risque de hausse sans gain certain.
Un projet bien préparé se joue sur la qualité du dossier plus que sur le timing monétaire. Un compromis signé avec une condition suspensive de prêt vous protège pendant la durée de l'instruction, sans engager vos fonds. Les banques ligériennes conservent des marges de manœuvre sur les profils solides, notamment les salariés de l'industrie et les fonctionnaires. Un courtier mandataire implanté localement connaît ces politiques d'octroi et compare les offres à votre place. Vérifiez son immatriculation sur le registre de l'ORIAS avant tout engagement. La plateforme de simulation Prettymo et la mise en relation avec un courtier sont gratuites pour les emprunteurs. Les honoraires du courtier mandataire restent à la charge de l'emprunteur selon les conditions propres au courtier. Retrouvez la liste des courtiers mandataires de la Loire et notre guide pour acheter à Saint-Étienne.
Questions fréquentes
Quel salaire faut-il pour acheter un appartement à Saint-Étienne en 2026 ?
Il faut environ 1 304 € net par mois pour un T3 de 70 m² à 1 214 €/m², sur 25 ans à 3,65 % avec un apport couvrant les frais de notaire. Un T2 de 45 m² demande 838 € net. Ces montants supposent aucun autre crédit en cours (source : HCSF, 2026).
Quel est le taux de crédit immobilier en octobre 2026 ?
Les courtiers relèvent 3,60 % à 3,70 % sur 25 ans et 3,50 % à 3,60 % sur 20 ans fin septembre 2026. Le baromètre officiel d'août 2026 affichait 3,31 % toutes durées (source : Observatoire Crédit Logement / CSA, août 2026), avant la hausse BCE du 16 septembre.
Peut-on acheter dans la Loire avec le SMIC ?
Oui, pour un petit bien. Un T2 de 45 m² à Saint-Étienne exige 838 € net par mois de revenu, un T3 1 304 €, calculés avec un apport couvrant les frais de notaire. Les banques examinent aussi la stabilité du contrat et le reste à vivre, au-delà de la seule règle des 35 %.
La hausse de la BCE bloque-t-elle les prêts immobiliers ?
Non. La BCE a relevé son taux de dépôt à 2,50 % le 16 septembre 2026 (source : Banque de France, septembre 2026). Le plafond de l'usure à 5,40 % sur 20 ans et plus laisse une large marge aux taux pratiqués autour de 3,60 %, et les banques continuent de financer les dossiers solides.
Faut-il un apport pour acheter dans la Loire ?
Aucune loi n'impose d'apport, mais la plupart des banques attendent de quoi couvrir les frais de notaire, soit environ 8 % du prix dans l'ancien (source : Notaires de France, 2026). Pour un bien à 85 000 €, cela représente près de 6 800 €. Les profils solides obtiennent parfois un financement à 110 %.
Quelle durée choisir pour réduire le revenu exigé ?
La durée de 25 ans abaisse la mensualité donc le revenu requis : 1 304 € net pour un T3 stéphanois, contre 1 483 € sur 20 ans à 3,55 %. Elle augmente toutefois le coût total du crédit. Choisissez la durée la plus courte compatible avec la règle des 35 %.
Un courtier peut-il faire baisser le revenu nécessaire ?
Un courtier ne modifie pas la règle des 35 %, mais il négocie le taux et l'assurance emprunteur. Un gain de 0,20 point de taux sur 85 000 € réduit la mensualité d'environ 9 € par mois. Il structure aussi le dossier pour les revenus variables et les professions industrielles.
Vous souhaitez estimer précisément votre capacité d'emprunt ? Faites une simulation gratuite en 3 minutes sur Prettymo.
À propos de l'auteur
Laurent Vasseur
Laurent Vasseur est le dirigeant de Prettymo, plateforme éditée par 360Brokers et courtier en crédit immobilier, inscrit à l'ORIAS au titre d'intermédiaire en opérations de banque et en services de paiement (IOBSP) sous le numéro 17005889.
Il exerce depuis 2017 et a accompagné plus de 1 500 propriétaires dans le financement de leur projet immobilier. Il a conçu un service permettant d'estimer gratuitement sa capacité d'emprunt en moins de trois minutes, puis d'être mis en relation avec des courtiers mandataires qualifiés, eux aussi inscrits à l'ORIAS. Il accompagne par ailleurs de nombreux courtiers dans le lancement de leur activité. Prettymo affiche aujourd'hui une note de 4,9/5 sur Google sur plus de 300 avis.
Retrouvez Laurent Vasseur sur LinkedIn : https://www.linkedin.com/in/laurent-vasseur42