Loire ou Haute-Loire en 2026 : combien de m² pour 200 000 € ?
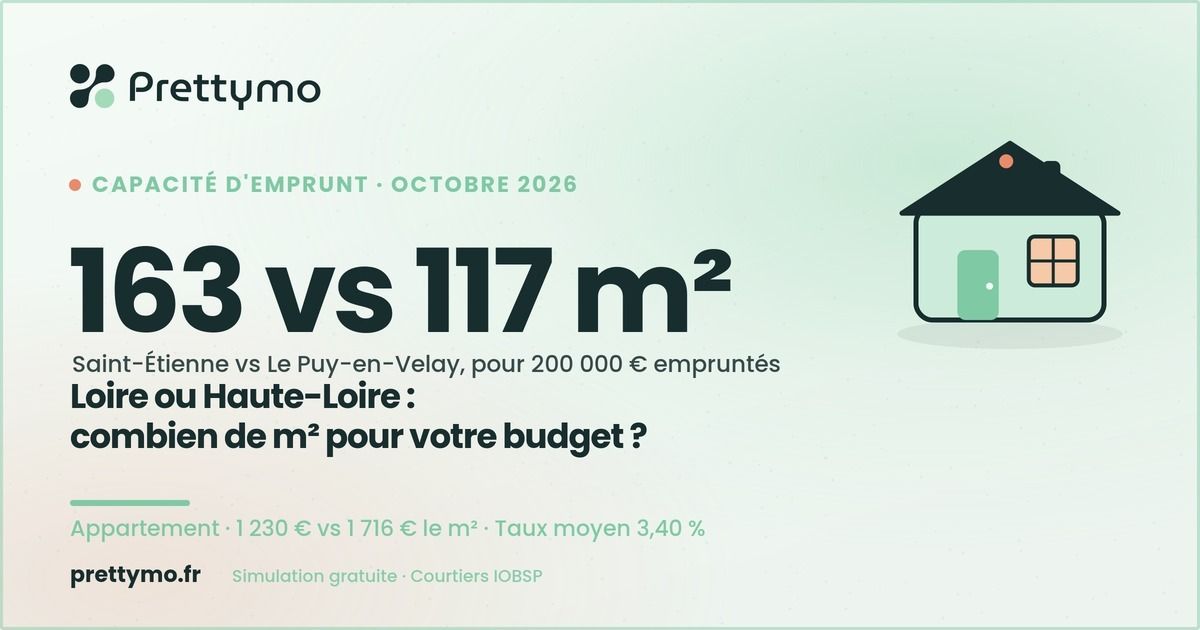
L'essentiel : en octobre 2026, 200 000 € empruntés achètent environ 163 m² d'appartement à Saint-Étienne (1 230 € le m²) contre 117 m² au Puy-en-Velay (1 716 € le m²), selon les estimations MeilleursAgents du 1er octobre 2026. Le taux moyen atteint 3,40 % en septembre (Observatoire Crédit Logement/CSA, septembre 2026).
Beaucoup d'acheteurs pensent que la Haute-Loire est moins chère que la Loire. Les chiffres d'octobre 2026 disent l'inverse pour les appartements. Cet article compare les deux départements, ville par ville, avec les taux de crédit du moment et la surface que votre budget permet réellement d'acheter.
Où 200 000 € vont-ils le plus loin entre Loire et Haute-Loire ?
Pour un appartement, Saint-Étienne offre la plus grande surface : environ 163 m² pour 200 000 €, contre 117 m² au Puy-en-Velay. Pour une maison, l'écart se réduit : 96 m² à Saint-Étienne contre 93 m² au Puy-en-Velay (source : MeilleursAgents, 1er octobre 2026).
Les estimations MeilleursAgents au 1er octobre 2026 donnent un prix moyen de 1 230 € le m² pour un appartement à Saint-Étienne et de 2 075 € pour une maison. Au Puy-en-Velay, les chiffres sont de 1 716 € et 2 140 €. À l'échelle des départements, un appartement coûte 1 429 € le m² dans la Loire et 1 609 € en Haute-Loire. Ces valeurs sont des estimations nettes vendeur, hors frais d'agence et de notaire, et non des prix de vente constatés. Le tableau ci-dessous convertit ces prix en surface pour 200 000 € de capital emprunté, hors apport et hors frais de notaire. Il montre que le prix au m² pèse davantage que le taux dans la comparaison entre deux territoires voisins.
| Bien | Prix moyen au m² (1er oct. 2026) | Surface pour 200 000 € |
|---|---|---|
| Appartement, Saint-Étienne | 1 230 € | 163 m² |
| Appartement, Loire (département) | 1 429 € | 140 m² |
| Appartement, Haute-Loire (département) | 1 609 € | 124 m² |
| Appartement, Le Puy-en-Velay | 1 716 € | 117 m² |
| Maison, Haute-Loire (département) | 1 711 € | 117 m² |
| Maison, Saint-Étienne | 2 075 € | 96 m² |
| Maison, Le Puy-en-Velay | 2 140 € | 93 m² |
Quel taux de crédit immobilier s'applique en octobre 2026 ?
Le taux moyen des crédits immobiliers atteint 3,40 % en septembre 2026, en hausse de 0,09 point sur août. Sur 25 ans, la durée maximale autorisée, le taux fixe moyen s'établit à 3,45 % (source : Observatoire Crédit Logement/CSA, septembre 2026).
Le même observatoire relève 3,39 % sur 20 ans et 3,21 % sur 15 ans en septembre 2026. La durée moyenne des prêts accordés atteint 252 mois, soit 21 ans. La Banque de France mesure pour sa part un taux moyen de 3,30 % en juillet 2026, après 3,27 % en juin, hors renégociations. L'écart entre les deux séries vient de leurs méthodes et de leurs périodes : l'une mesure les crédits accordés au mois, l'autre le flux des nouveaux crédits. La tendance reste identique : les taux remontent lentement, de 3,16 % en décembre 2025 à 3,40 % en septembre 2026 selon l'Observatoire. Sur 25 ans à 3,45 %, un prêt de 200 000 € coûte environ 996 € par mois, assurance non comprise. Un acheteur qui vise un projet dans la Loire ou en Haute-Loire doit donc raisonner sur la mensualité autant que sur le taux affiché.
Combien pouvez-vous emprunter avec 3 000 € nets par mois ?
Avec 3 000 € nets par mois, la mensualité maximale est de 1 050 €, soit 35 % des revenus, plafond fixé par le HCSF. À 3,45 % sur 25 ans, cela représente environ 210 000 € empruntés, hors assurance.
Le Haut Conseil de stabilité financière plafonne le taux d'effort à 35 %, assurance comprise, et la durée à 25 ans. Le calcul ci-dessous applique ce plafond à trois niveaux de revenus, avec le taux moyen de 3,45 % sur 25 ans relevé en septembre 2026. L'assurance emprunteur réduit ces montants de quelques milliers d'euros selon votre âge et votre profil de santé. L'apport personnel s'ajoute à la somme empruntée et permet de couvrir les frais de notaire, généralement de 7 % à 8 % dans l'ancien (source : Notaires de France). Un ménage à 3 000 € nets atteint ainsi un budget d'achat supérieur à 210 000 € dès qu'il dispose d'un apport. Pour affiner votre propre chiffre, consultez notre analyse du revenu nécessaire pour acheter dans la Loire.
| Revenu net mensuel | Mensualité maximale (35 %) | Capital empruntable (25 ans, 3,45 %) |
|---|---|---|
| 2 500 € | 875 € | environ 176 000 € |
| 3 000 € | 1 050 € | environ 211 000 € |
| 3 500 € | 1 225 € | environ 246 000 € |
Quelle surface achète un ménage à 3 000 € nets dans chaque ville ?
Avec 211 000 € empruntés, un ménage à 3 000 € nets achète environ 171 m² d'appartement à Saint-Étienne, 148 m² dans la Loire et 123 m² au Puy-en-Velay. En maison, la surface est proche dans les deux villes : environ 102 m² à Saint-Étienne et 99 m² au Puy-en-Velay.
Ces surfaces sont théoriques : elles divisent le capital par le prix moyen au m² de MeilleursAgents, sans apport ni frais. Elles servent de repère pour fixer un projet réaliste. Dans la pratique, une surface de 70 à 90 m² suffit à la plupart des familles, ce qui libère une marge importante sur le budget. Cette marge peut financer des travaux, un quartier plus central ou un bien plus récent. Les revenus locaux comptent aussi : le revenu annuel médian par ménage atteint 22 396 € à Saint-Étienne et 20 178 € au Puy-en-Velay (source : MeilleursAgents, octobre 2026). Pour une analyse des communes stéphanoises, lisez notre guide pour acheter à Saint-Étienne.
Les prix montent-ils ou baissent-ils dans la Loire et en Haute-Loire ?
Les trajectoires divergent. À Saint-Étienne, les appartements reculent de 3,2 % sur un an alors que les maisons gagnent 6,1 %. Au Puy-en-Velay, les appartements progressent de 3,9 % et les maisons de 6,1 % sur un an (source : MeilleursAgents, 1er octobre 2026).
Sur trois mois, les appartements stéphanois gagnent 2,0 % et les maisons 3,0 %. Au Puy-en-Velay, les hausses sur trois mois atteignent 2,8 % pour les appartements et 3,0 % pour les maisons. Les maisons progressent donc dans les deux villes, tandis que l'appartement stéphanois sort d'un an de baisse. Pour un acheteur, cette configuration ouvre une marge de négociation sur les appartements de Saint-Étienne. Le marché national du crédit reste d'ailleurs ralenti : l'Observatoire Crédit Logement enregistre un montant de production en baisse de 9,2 % au troisième trimestre 2026 par rapport au troisième trimestre 2025. Au Puy-en-Velay, la hausse régulière sur cinq ans (+21,8 % pour les appartements) rend l'attente moins avantageuse qu'à Saint-Étienne.
Comment comparer deux villes avant d'acheter ?
Comparez toujours quatre éléments dans le même ordre : votre capacité d'emprunt, le prix au m² du type de bien visé, la tendance sur un an et le coût total avec les frais de notaire. Cette méthode évite de choisir sur le seul prix affiché.
- Calculez votre capacité d'emprunt avec le plafond de 35 % du HCSF et un taux de 3,45 % sur 25 ans.
- Relevez le prix moyen au m² du type de bien visé (appartement ou maison) dans chaque ville.
- Divisez votre capital par ce prix pour obtenir la surface théorique, puis retranchez 7 % à 8 % de frais de notaire.
- Comparez la tendance sur un an et sur trois mois pour estimer votre marge de négociation.
- Faites relire votre plan de financement par un courtier, qui consulte plusieurs banques à votre place. Le détail des coûts figure dans notre article sur les honoraires d'un courtier en Loire.
Pour la Haute-Loire, le guide sur la capacité d'emprunt en Haute-Loire détaille les barèmes par niveau de revenus.
FAQ
Est-il moins cher d'acheter en Haute-Loire qu'en Loire ?
Pas pour un appartement. En octobre 2026, le prix moyen est de 1 609 € le m² en Haute-Loire contre 1 429 € dans la Loire (source : MeilleursAgents, 1er octobre 2026). Au Puy-en-Velay, l'appartement atteint 1 716 € le m², soit 40 % de plus qu'à Saint-Étienne (1 230 €).
Quel est le taux moyen d'un crédit immobilier en octobre 2026 ?
Le dernier taux moyen publié est de 3,40 % pour septembre 2026, avec 3,45 % sur 25 ans, 3,39 % sur 20 ans et 3,21 % sur 15 ans (source : Observatoire Crédit Logement/CSA, septembre 2026). Votre taux réel dépend de votre profil, de votre apport et de la banque.
Combien de m² peut-on acheter avec 200 000 € à Saint-Étienne ?
Environ 163 m² d'appartement au prix moyen de 1 230 € le m², ou 96 m² de maison à 2 075 € le m², hors apport et frais de notaire (source : MeilleursAgents, octobre 2026). Une négociation de 5 % sur le prix ajoute environ 8 m² d'appartement.
Quel revenu faut-il pour emprunter 200 000 € sur 25 ans ?
Environ 2 850 € nets par mois. Une mensualité de 996 € à 3,45 % sur 25 ans, assurance non comprise, représente 35 % de ce revenu, plafond du HCSF. L'assurance emprunteur relève ce besoin de quelques dizaines d'euros, selon votre âge et votre profil.
Les frais de notaire s'ajoutent-ils aux 200 000 € empruntés ?
Oui. Dans l'ancien, ils représentent généralement 7 % à 8 % du prix, soit 14 000 € à 16 000 € pour un bien à 200 000 € (source : Notaires de France). Ils sont couverts par l'apport personnel, car les banques financent rarement ces frais.
Faut-il passer par un courtier pour acheter dans la Loire ou en Haute-Loire ?
Ce n'est pas obligatoire, mais un courtier compare plusieurs banques et négocie le taux et l'assurance. Un courtier mandataire est inscrit à l'ORIAS. La plateforme de simulation Prettymo et la mise en relation avec un courtier sont gratuites pour les emprunteurs. Les honoraires du courtier mandataire restent à la charge de l'emprunteur selon les conditions propres au courtier.
Les prix de l'immobilier vont-ils baisser dans la Loire en 2026 ?
Les appartements stéphanois baissent de 3,2 % sur un an, mais gagnent 2,0 % sur trois mois. Les maisons montent de 6,1 % sur un an (source : MeilleursAgents, 1er octobre 2026). Les chiffres d'octobre 2026 montrent une évolution contrastée selon le type de bien, pas une baisse généralisée.
Vous souhaitez estimer précisément votre capacité d'emprunt ? Faites une simulation gratuite en 3 minutes sur Prettymo ou trouvez un courtier près de chez vous.
À propos de l'auteur
Laurent Vasseur
Laurent Vasseur est le dirigeant de Prettymo, plateforme éditée par 360Brokers et courtier en crédit immobilier, inscrit à l'ORIAS au titre d'intermédiaire en opérations de banque et en services de paiement (IOBSP) sous le numéro 17005889.
Il exerce depuis 2017 et a accompagné plus de 1 500 propriétaires dans le financement de leur projet immobilier. Il a conçu un service permettant d'estimer gratuitement sa capacité d'emprunt en moins de trois minutes, puis d'être mis en relation avec des courtiers mandataires qualifiés, eux aussi inscrits à l'ORIAS. Il accompagne par ailleurs de nombreux courtiers dans le lancement de leur activité. Prettymo affiche aujourd'hui une note de 4,9/5 sur Google sur plus de 300 avis.
Retrouvez Laurent Vasseur sur LinkedIn : https://www.linkedin.com/in/laurent-vasseur42