Inflation à 3 % en 2026 : quel effet sur votre crédit ?
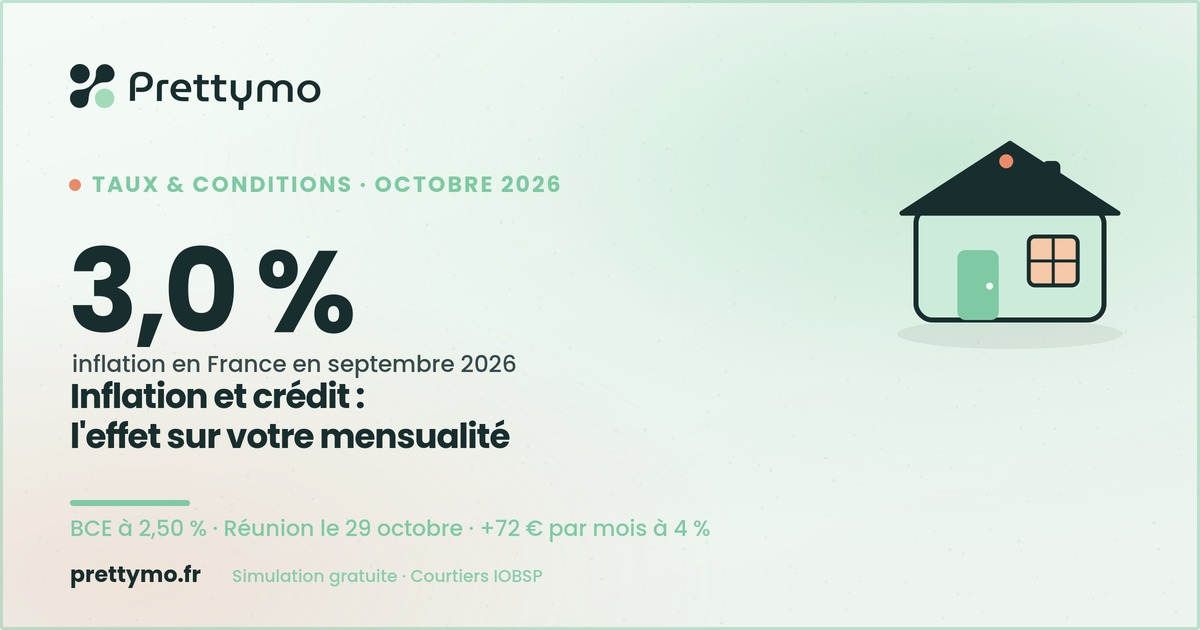
L'essentiel : L'inflation atteint 3,0 % sur un an en septembre 2026, contre 2,4 % en août (source : INSEE, estimation provisoire du 30 septembre 2026). Le taux de dépôt de la BCE est à 2,50 % depuis le 16 septembre 2026 (source : BCE, septembre 2026). Les taux de crédit restent sous pression.
L'accélération des prix de septembre 2026 relance une question que se posent tous les futurs emprunteurs : les taux de crédit immobilier vont-ils encore monter ? La réponse passe par la Banque centrale européenne, qui se réunit le 29 octobre 2026. Cet article relie l'inflation, la politique monétaire et votre mensualité. Il chiffre l'effet de quatre niveaux de taux sur un emprunt de 200 000 € et indique les décisions à prendre avant cette échéance.
Quelle est l'inflation en France en septembre 2026 ?
L'inflation française atteint 3,0 % sur un an en septembre 2026, contre 2,4 % en août, d'après l'estimation provisoire de l'INSEE publiée le 30 septembre 2026. L'indice harmonisé, la mesure suivie par la BCE, grimpe à 3,4 % sur un an contre 2,6 % en août.
Le consensus des économistes tablait sur 2,8 %, ce qui fait de ce chiffre une mauvaise surprise. Sur un mois, les prix reculent de 0,3 % après une hausse de 0,7 % en août. La hausse annuelle s'explique donc surtout par un effet de comparaison et par le renchérissement de l'énergie, produits pétroliers et gaz en tête. Les résultats définitifs de l'INSEE sont attendus le 15 octobre 2026 et pourront légèrement modifier ces valeurs. Pour un emprunteur, l'enjeu n'est pas le chiffre en lui-même mais sa trajectoire. Une inflation durablement supérieure à l'objectif de 2 % de la BCE limite la marge de manœuvre de l'institution et alimente les anticipations de taux plus élevés sur les marchés. Les banques répercutent ensuite ces anticipations dans leurs barèmes de crédit, avec quelques semaines de décalage. C'est pourquoi les barèmes affichés aujourd'hui précèdent les statistiques officielles de taux moyens, qui mesurent des contrats signés plusieurs mois plus tôt.
Pourquoi l'inflation pousse-t-elle la BCE à relever ses taux ?
La BCE vise une inflation de 2 % à moyen terme. Quand les prix dépassent durablement cet objectif, elle relève ses taux directeurs pour freiner la demande de crédit. Le 10 septembre 2026, elle a relevé ses trois taux de 25 points de base, avec effet au 16 septembre.
Le taux de dépôt passe à 2,50 %, le taux de refinancement à 2,65 % et le taux de prêt marginal à 2,90 % (source : BCE, septembre 2026). Un an plus tôt, en juin 2025, le taux de dépôt était à 2,00 %. L'écart atteint donc 0,50 point en quinze mois. Les taux de crédit immobilier ne suivent pas mécaniquement les taux directeurs, car ils dépendent aussi du coût de refinancement à long terme des banques, de la concurrence entre établissements et du risque de chaque dossier. Le lien existe pourtant : un taux directeur plus élevé renchérit les ressources des banques et tire les barèmes vers le haut. La prochaine décision tombe le 29 octobre 2026. Notre analyse de la hausse de la BCE de septembre 2026 détaille l'effet sur les barèmes régionaux.
Où en sont les taux de crédit immobilier en octobre 2026 ?
Le taux moyen des nouveaux crédits à l'habitat atteint 3,30 % en juillet 2026, soit 22 points de base de plus qu'en début d'année (source : Banque de France, septembre 2026). L'Observatoire Crédit Logement / CSA relève 3,31 % en août 2026.
Ces taux moyens décrivent des contrats signés avant la hausse de la BCE. Ils constituent un plancher de référence, pas le niveau des offres d'octobre. La production de crédits reste stable : la Banque de France la situe autour de 12 milliards d'euros par mois hors renégociations, une fourchette inchangée depuis fin 2024. Le nombre de crédits accordés recule en revanche de 9,6 % au deuxième trimestre 2026 sur un an (source : Observatoire Crédit Logement / CSA, 16 juillet 2026). La durée moyenne atteint 252 mois en août 2026, et 47,8 % des prêts de juin 2026 dépassent 25 ans. Les ménages allongent donc leur prêt pour absorber la hausse et préserver leur mensualité. Cet allongement a toutefois un coût : à taux égal, chaque année supplémentaire accroît le total des intérêts versés à la banque. Pour le détail du baromètre, lisez notre décryptage du taux moyen d'août 2026.
Combien coûterait une hausse des taux sur un prêt de 200 000 € ?
Sur 200 000 € empruntés sur 20 ans, passer de 3,31 % à 4,00 % ajoute 72 € de mensualité et 17 154 € d'intérêts (calcul Prettymo, hors assurance). La même mensualité de 1 000 € finance 10 342 € de capital en moins.
Le tableau compare quatre scénarios de taux. Il s'agit d'hypothèses de calcul, pas de prévisions : le premier niveau correspond au taux moyen CSA d'août 2026, les suivants illustrent des hausses progressives.
| Taux (20 ans) | Mensualité pour 200 000 € | Coût des intérêts | Capital finançable avec 1 000 € par mois | Revenu net minimum à 35 % |
|---|---|---|---|---|
| 3,31 % | 1 140 € | 73 717 € | 175 364 € | 3 259 € |
| 3,50 % | 1 160 € | 78 381 € | 172 426 € | 3 314 € |
| 3,75 % | 1 186 € | 84 586 € | 168 666 € | 3 388 € |
| 4,00 % | 1 212 € | 90 871 € | 165 022 € | 3 463 € |
Le revenu minimum correspond à une mensualité hors assurance de 35 % du revenu net, plafond fixé par le Haut Conseil de stabilité financière. Entre 3,31 % et 4,00 %, l'exigence de revenu augmente de 204 € par mois. Un dossier qui passe aujourd'hui avec une marge faible peut donc basculer sous le seuil. Sur 25 ans, la mensualité pour 200 000 € passe de 981 € à 1 056 € dans le même scénario.
Que faire avant la réunion de la BCE du 29 octobre 2026 ?
Avant le 29 octobre 2026, chiffrez votre capacité d'emprunt, comparez au moins trois offres à durée identique et obtenez un accord de principe écrit. Une offre de prêt reste ensuite valable 30 jours, ce qui fige votre taux pendant ce délai.
Voici la démarche à suivre, dans l'ordre :
- Chiffrer votre capacité d'emprunt à partir de vos revenus nets, de vos charges et du plafond d'endettement de 35 %.
- Tester la sensibilité de votre dossier : vérifiez que votre taux d'endettement reste sous 35 % avec un taux supérieur de 0,50 point.
- Comparer au moins trois offres à durée et assurance identiques, en raisonnant sur le TAEG et non sur le seul taux nominal.
- Obtenir un accord de principe écrit avant de signer le compromis de vente, pour protéger votre financement.
- Faire négocier le dossier par un courtier si votre profil sort des standards. Vous pouvez trouver un courtier mandataire près de chez vous.
Les honoraires du courtier mandataire restent à la charge de l'emprunteur selon ses conditions. Comparez-les au gain attendu sur le taux et l'assurance. Pour savoir qui reste finançable dans ce contexte, consultez notre article sur qui peut encore emprunter en septembre 2026.
FAQ — Inflation et crédit immobilier en 2026
Quelle est l'inflation en France en septembre 2026 ? L'inflation atteint 3,0 % sur un an en septembre 2026, contre 2,4 % en août, selon l'estimation provisoire de l'INSEE du 30 septembre 2026. L'indice harmonisé affiche 3,4 %. Les chiffres définitifs sont attendus le 15 octobre 2026 et peuvent légèrement modifier ces valeurs.
L'inflation fait-elle monter les taux de crédit immobilier ? Indirectement, oui. Une inflation supérieure à 2 % pousse la BCE à relever ses taux directeurs et les marchés à anticiper des taux plus élevés. Les banques répercutent ensuite ces anticipations dans leurs barèmes de crédit, avec un décalage de quelques semaines. L'effet varie selon la durée et le profil.
Quand la BCE se réunit-elle de nouveau en 2026 ? La prochaine décision de politique monétaire de la BCE est prévue le 29 octobre 2026. Elle fait suite à la hausse de 25 points de base du 10 septembre 2026, entrée en vigueur le 16 septembre. Cette réunion peut confirmer, prolonger ou suspendre le mouvement de hausse.
Quel est le taux moyen d'un crédit immobilier en 2026 ? Le taux moyen atteint 3,30 % en juillet 2026 selon la Banque de France et 3,31 % en août 2026 selon l'Observatoire Crédit Logement / CSA. Ces moyennes agrègent tous les profils et précèdent la hausse de la BCE. Votre offre personnelle dépend de votre apport, de vos revenus et de la banque.
Combien coûte 0,50 point de taux en plus sur un prêt immobilier ? Sur 200 000 € empruntés sur 20 ans, passer de 3,31 % à 3,75 % ajoute 46 € de mensualité et 10 869 € d'intérêts. À mensualité constante de 1 000 €, vous perdez environ 6 700 € de capacité d'emprunt. L'effet augmente avec la durée du prêt.
Faut-il emprunter avant le 29 octobre 2026 ? Si votre projet est mûr et votre TAEG inférieur au taux d'usure, sécuriser une offre avant la réunion de la BCE évite le risque d'une nouvelle hausse. Une offre de prêt reste valable 30 jours. Attendre n'a de sens que si votre dossier n'est pas prêt.
La plateforme de simulation Prettymo et la mise en relation avec un courtier sont gratuites pour les emprunteurs. Les honoraires du courtier mandataire restent à la charge de l'emprunteur selon les conditions propres au courtier.
Vous souhaitez estimer précisément votre capacité d'emprunt ? Faites une simulation gratuite en 3 minutes sur Prettymo.
À propos de l'auteur
Laurent Vasseur
Laurent Vasseur est le dirigeant de Prettymo, plateforme éditée par 360Brokers et courtier en crédit immobilier, inscrit à l'ORIAS au titre d'intermédiaire en opérations de banque et en services de paiement (IOBSP) sous le numéro 17005889.
Il exerce depuis 2017 et a accompagné plus de 1 500 propriétaires dans le financement de leur projet immobilier. Il a conçu un service permettant d'estimer gratuitement sa capacité d'emprunt en moins de trois minutes, puis d'être mis en relation avec des courtiers mandataires qualifiés, eux aussi inscrits à l'ORIAS. Il accompagne par ailleurs de nombreux courtiers dans le lancement de leur activité. Prettymo affiche aujourd'hui une note de 4,9/5 sur Google sur plus de 300 avis.
Retrouvez Laurent Vasseur sur LinkedIn : https://www.linkedin.com/in/laurent-vasseur42