Taux moyen à 3,31 % en août 2026 : que dit le baromètre CSA ?
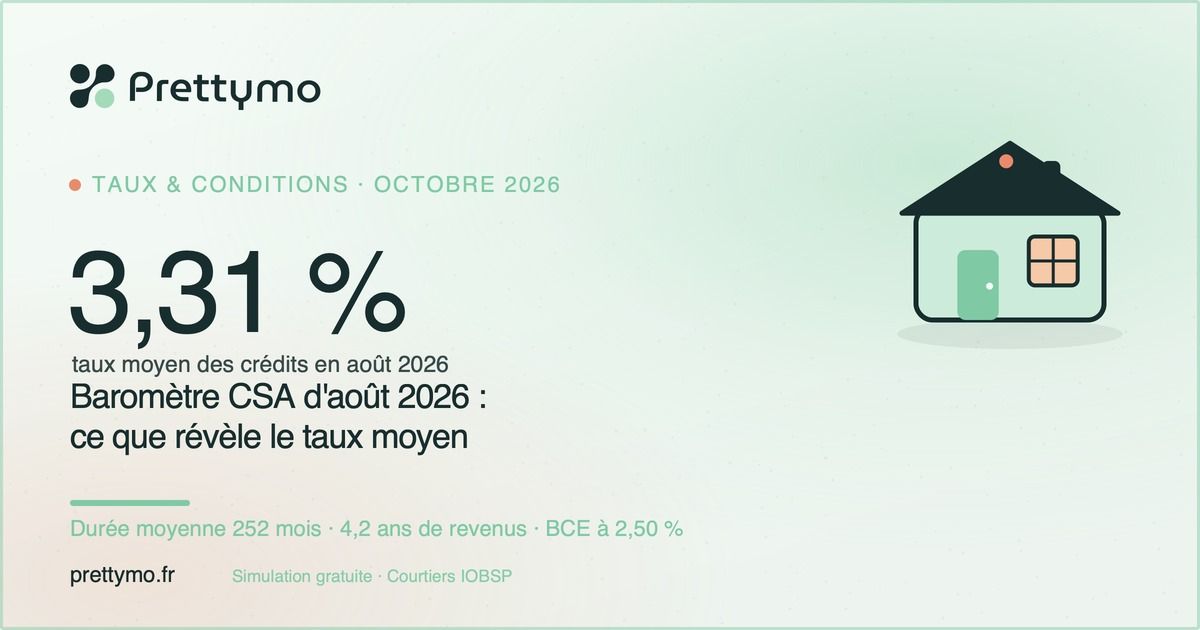
L'essentiel : Le taux moyen des crédits immobiliers atteint 3,31 % en août 2026, soit +0,01 point sur juillet, pour une durée moyenne de 252 mois (source : Observatoire Crédit Logement / CSA, août 2026). Le taux de dépôt de la BCE passe à 2,50 % le 16 septembre 2026 (source : Banque de France, septembre 2026).
Le baromètre d'août 2026 de l'Observatoire Crédit Logement / CSA livre un constat nuancé. Les taux moyens restent stables d'un mois à l'autre, mais la demande de crédit montre des signes de fragilité et la solvabilité des ménages se dégrade. Surtout, ces chiffres précèdent la hausse des taux directeurs de la BCE du 10 septembre 2026, qui n'apparaît pas encore dans les données. Cet article décrypte les indicateurs publiés, chiffre l'impact sur vos mensualités et détaille les décisions à prendre avant la prochaine réunion de la BCE, le 29 octobre 2026.
Quel est le taux moyen d'un crédit immobilier en août 2026 ?
Le taux moyen des crédits immobiliers s'établit à 3,31 % en août 2026, en hausse de 0,01 point sur juillet, avec une durée moyenne de 252 mois, soit 21 ans (source : Observatoire Crédit Logement / CSA, août 2026). La Banque de France relevait 3,30 % en juillet 2026.
Ce taux est un taux moyen contractuel : il agrège tous les profils, tous les apports et toutes les banques. Il ne correspond donc pas à l'offre que vous recevrez, qui dépend de votre dossier. La durée moyenne a reculé d'un mois par rapport à juillet, mais elle reste proche de 21 ans, signe que les emprunteurs allongent leurs prêts pour préserver leur mensualité. Les données de la Banque de France confirment la tendance : 3,27 % en juin 2026, puis 3,30 % en juillet 2026. La progression est lente, de l'ordre de 0,03 point par mois depuis juin. Elle contraste avec la hausse plus rapide des barèmes bancaires observée en septembre et octobre. Les baromètres de courtiers, qui mesurent les offres du moment et non les contrats signés, captent la hausse plus tôt que les statistiques officielles. Retenez donc le taux de 3,31 % comme un plancher de référence pour l'été, pas comme le niveau du marché d'octobre.
Quels taux par durée relevait-on en août 2026 ?
En août 2026, le taux moyen atteint 3,14 % sur 15 ans, 3,27 % sur 20 ans et 3,35 % sur 25 ans (source : Observatoire Crédit Logement / CSA, août 2026). Sur 20 ans, il progresse de 0,19 point en un an, contre 3,08 % en août 2025.
Le tableau suivant compare les taux par durée et la mensualité d'un emprunt de 200 000 €, calculée par Prettymo selon la formule d'amortissement standard, hors assurance. Le coût total des intérêts augmente nettement avec la durée : il passe de 51 041 € sur 15 ans à 95 569 € sur 25 ans. L'écart de mensualité entre 15 et 25 ans atteint 409 €, soit près de 30 %. C'est ce levier que les emprunteurs actionnent pour rester sous le seuil d'endettement de 35 % fixé par le Haut Conseil de stabilité financière.
| Durée | Taux moyen août 2026 | Mensualité pour 200 000 € | Coût des intérêts | Revenu minimum à 35 % |
|---|---|---|---|---|
| 15 ans | 3,14 % | 1 395 € | 51 041 € | 3 985 € |
| 20 ans | 3,27 % | 1 136 € | 72 741 € | 3 247 € |
| 25 ans | 3,35 % | 985 € | 95 569 € | 2 815 € |
Le revenu minimum correspond à une mensualité hors assurance représentant 35 % du revenu mensuel net. Il s'agit d'un calcul indicatif, pas d'une offre. Pour mesurer l'effet du choix de durée sur votre propre capacité, lisez notre analyse du prêt sur 25 ans.
Que signifie un coût relatif de 4,2 années de revenus ?
Le coût relatif de l'opération atteint 4,2 années de revenus des ménages en août 2026 (source : Observatoire Crédit Logement / CSA, août 2026). Cet indicateur rapporte le coût total de l'acquisition au revenu annuel de l'emprunteur : plus il monte, plus l'effort financier s'alourdit.
Un ménage doit donc mobiliser plus de quatre années de revenus pour acheter son bien. Ce ratio résulte de trois forces : le niveau des prix, le niveau des taux et le revenu des emprunteurs. Quand les prix baissent mais que les taux montent, l'effet sur le coût relatif reste limité, ce qui explique sa stabilité. L'Observatoire note que les indicateurs de solvabilité se dégradent et que la demande présente des « signes de fragilité ». Concrètement, la capacité d'emprunt s'érode. Avec une mensualité de 1 000 € sur 25 ans, un ménage empruntait environ 203 000 € à 3,35 % en août 2026. Sur 20 ans à 3,27 %, la même mensualité finance seulement 176 000 €. Chaque dixième de point supplémentaire retire environ 1 800 € de capacité sur 25 ans. Pour comprendre qui reste finançable dans ce contexte, consultez notre article sur qui peut encore emprunter en septembre 2026.
La hausse des taux de la BCE de septembre 2026 est-elle déjà dans les chiffres ?
Non. La BCE a relevé ses trois taux directeurs de 25 points de base le 10 septembre 2026, avec effet au 16 septembre : taux de dépôt à 2,50 %, refinancement à 2,65 %, prêt marginal à 2,90 % (source : Banque de France, septembre 2026). Le baromètre d'août précède cette décision.
Les crédits d'août ont été accordés avant ce changement. Les effets apparaîtront dans les baromètres de septembre et d'octobre, publiés par l'Observatoire en début de mois suivant. Les courtiers observent déjà le mouvement : selon un panel de professionnels, les meilleurs taux sur 25 ans s'établissent à 3,25 % en octobre 2026, contre 3,05 % en octobre 2025, soit +0,20 point en un an, tandis que les meilleurs taux sur 10 ans restent stables à 2,64 % (source : Capifrance, 25 septembre 2026). Les durées longues absorbent donc la hausse, pas les durées courtes. La prochaine décision de la BCE tombe le 29 octobre 2026. Pour l'effet détaillé de la hausse sur votre budget, lisez notre analyse de la hausse de la BCE de septembre 2026.
Comment sécuriser votre financement avant la prochaine réunion de la BCE ?
Pour sécuriser votre financement, comparez plusieurs offres à durée identique, faites vérifier votre TAEG par rapport au taux d'usure de 5,40 % applicable aux prêts de 20 ans et plus, et signez dans la validité de votre accord de principe. Une offre de prêt reste valable 30 jours.
Voici la démarche en cinq étapes, à engager dès maintenant :
- Chiffrer votre capacité d'emprunt à partir de vos revenus nets, de vos charges et du plafond d'endettement de 35 %.
- Comparer au moins trois offres à durée et assurance identiques, en raisonnant sur le TAEG et non sur le seul taux nominal.
- Vérifier le TAEG face au taux d'usure : 5,40 % sur 20 ans et plus depuis le 1er octobre 2026 (source : Banque de France, taux d'usure du quatrième trimestre 2026). Notre dossier sur le taux d'usure d'octobre 2026 détaille les profils concernés.
- Obtenir un accord de principe écrit avant de signer le compromis, avec une validité couvrant la date de l'offre.
- Faire négocier le dossier par un courtier si votre profil sort des standards : senior, indépendant, apport faible. Vous pouvez trouver un courtier mandataire près de chez vous.
Les honoraires du courtier mandataire restent à la charge de l'emprunteur selon ses conditions. Comparez-les au gain attendu sur le taux et l'assurance avant de vous engager.
FAQ — Taux moyen du crédit immobilier en août 2026
Quel est le taux moyen d'un crédit immobilier en août 2026 ? Le taux moyen s'établit à 3,31 % en août 2026, selon l'Observatoire Crédit Logement / CSA, soit +0,01 point sur juillet. La durée moyenne atteint 252 mois, soit 21 ans. Ce chiffre agrège tous les profils : votre offre personnelle peut être plus basse ou plus haute selon votre apport, vos revenus et votre banque.
Pourquoi le taux moyen est-il inférieur aux barèmes affichés par les banques ? Le taux moyen mesure des crédits déjà accordés, négociés profil par profil, souvent plusieurs semaines avant la signature. Les barèmes affichés reflètent les offres du jour, après la hausse de la BCE. Le décalage entre contrats signés et offres du moment explique l'écart de plusieurs dixièmes de point en période de hausse.
La hausse de la BCE de septembre 2026 fait-elle monter mon taux ? Elle exerce une pression haussière sur les taux, mais l'effet n'est pas mécanique : les taux de crédit suivent aussi le coût de refinancement des banques et le rendement de l'OAT. Les durées longues réagissent le plus vite. Demandez une simulation à jour pour connaître le taux applicable à votre dossier.
Quel est le coût relatif d'une opération immobilière en 2026 ? Il atteint 4,2 années de revenus des ménages en août 2026, selon l'Observatoire Crédit Logement / CSA. Cet indicateur rapporte le coût total de l'acquisition au revenu annuel de l'emprunteur. Sa stabilité masque une dégradation de la solvabilité : à revenu égal, les taux plus élevés réduisent le capital empruntable.
Quand sera publié le baromètre de septembre 2026 ? L'Observatoire Crédit Logement / CSA publie ses indicateurs chaque mois, en début de mois suivant. Les chiffres de septembre 2026 sont attendus en octobre. Ils intégreront les premiers effets de la hausse de la BCE du 10 septembre. Consultez le site de l'Observatoire pour la date exacte de publication.
Faut-il emprunter maintenant ou attendre la réunion BCE du 29 octobre ? Si votre projet est mûr et votre TAEG sous le seuil d'usure, emprunter sans attendre évite le risque d'une nouvelle hausse. Attendre n'est pertinent que si votre dossier est bloqué. Faites chiffrer plusieurs scénarios de durée avant de décider, car l'allongement de la durée amortit la hausse.
La plateforme de simulation Prettymo et la mise en relation avec un courtier sont gratuites pour les emprunteurs. Les honoraires du courtier mandataire restent à la charge de l'emprunteur selon les conditions propres au courtier.
Vous souhaitez estimer précisément votre capacité d'emprunt ? Faites une simulation gratuite en 3 minutes sur Prettymo.
À propos de l'auteur
Laurent Vasseur
Laurent Vasseur est le dirigeant de Prettymo, plateforme éditée par 360Brokers et courtier en crédit immobilier, inscrit à l'ORIAS au titre d'intermédiaire en opérations de banque et en services de paiement (IOBSP) sous le numéro 17005889.
Il exerce depuis 2017 et a accompagné plus de 1 500 propriétaires dans le financement de leur projet immobilier. Il a conçu un service permettant d'estimer gratuitement sa capacité d'emprunt en moins de trois minutes, puis d'être mis en relation avec des courtiers mandataires qualifiés, eux aussi inscrits à l'ORIAS. Il accompagne par ailleurs de nombreux courtiers dans le lancement de leur activité. Prettymo affiche aujourd'hui une note de 4,9/5 sur Google sur plus de 300 avis.
Retrouvez Laurent Vasseur sur LinkedIn : https://www.linkedin.com/in/laurent-vasseur42