Taux d'usure octobre 2026 : l'effet ciseau menace les dossiers
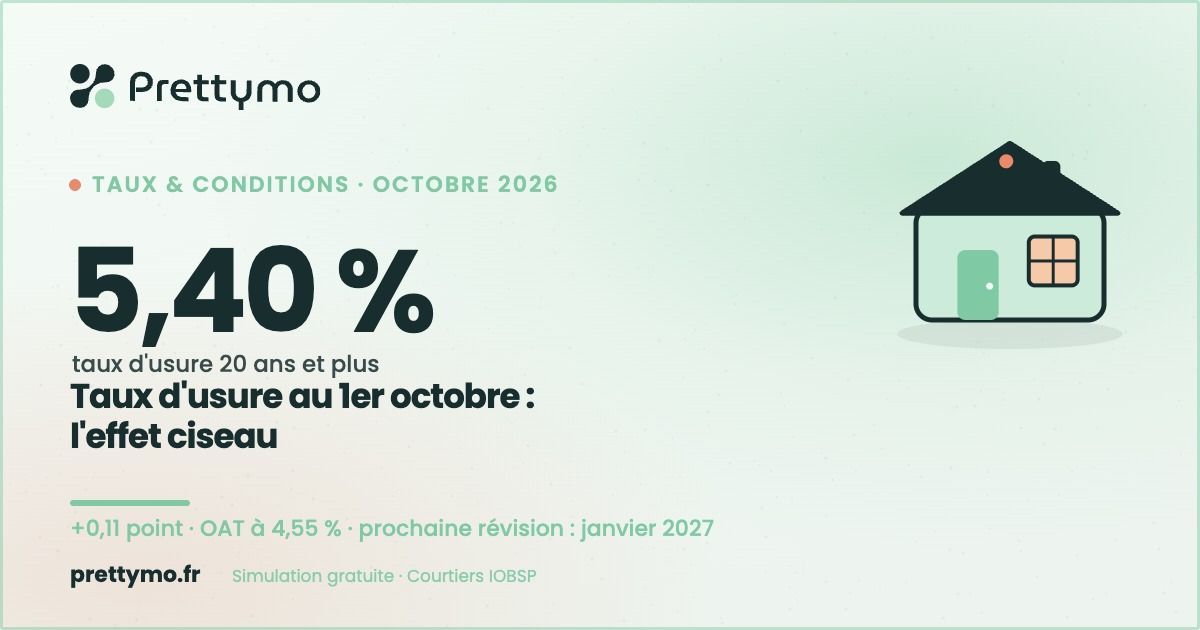
L'essentiel : Au 1er octobre 2026, le taux d'usure des prêts immobiliers de 20 ans et plus passe à 5,40 %, soit +0,11 point (source : Légifrance, avis du 25 septembre 2026). L'OAT 10 ans atteint 4,55 % le 18 septembre 2026 : les taux montent plus vite que le plafond, au risque de bloquer des dossiers.
La Banque de France a publié le 25 septembre 2026 les seuils de l'usure applicables au quatrième trimestre 2026. Ils progressent, mais nettement moins vite que les barèmes bancaires, tirés par deux hausses de la BCE et par la remontée de la dette française. Ce décalage crée un effet ciseau : un dossier finançable en septembre peut devenir impossible en novembre. Cet article détaille les nouveaux seuils, les profils exposés, les leviers pour repasser sous le plafond et la stratégie à tenir pendant la période transitoire, jusqu'à la révision du 1er janvier 2027.
Quels sont les nouveaux taux d'usure au 1er octobre 2026 ?
Au 1er octobre 2026, le taux d'usure s'établit à 4,09 % sur moins de 10 ans, 4,68 % de 10 à 20 ans et 5,40 % sur 20 ans et plus (source : Banque de France, septembre 2026). Ces plafonds s'appliquent jusqu'au 31 décembre 2026.
Le tableau ci-dessous compare les seuils du troisième trimestre, en vigueur depuis le 1er juillet 2026, et ceux du quatrième trimestre. La hausse est de +0,11 point sur les durées les plus courantes, de +0,02 point sur les prêts courts et de +0,24 point sur les prêts à taux variable. Ces seuils sont calculés à partir des taux effectifs moyens constatés par la Banque de France au troisième trimestre : 3,51 % pour les prêts de 10 à 20 ans et 4,05 % pour les prêts de 20 ans et plus. La majoration d'un tiers donne mécaniquement les plafonds publiés. Pour les seuils précédents, consultez notre article sur le taux d'usure du 3e trimestre 2026.
| Type de prêt immobilier | Seuil T3 2026 (1er juillet) | Seuil T4 2026 (1er octobre) | Évolution |
|---|---|---|---|
| Taux fixe – moins de 10 ans | 4,07 % | 4,09 % | +0,02 pt |
| Taux fixe – 10 à 20 ans | 4,57 % | 4,68 % | +0,11 pt |
| Taux fixe – 20 ans et plus | 5,29 % | 5,40 % | +0,11 pt |
| Taux variable | 5,28 % | 5,52 % | +0,24 pt |
| Prêt-relais | 6,39 % | 6,49 % | +0,10 pt |
Sources : Légifrance, avis du 26 juin 2026 et avis du 25 septembre 2026.
Pourquoi la hausse du taux d'usure ne suffit-elle pas ?
Le taux d'usure regarde en arrière : il reflète les taux du trimestre écoulé. Or la BCE a relevé son taux de dépôt à 2,50 % le 10 septembre 2026 et l'OAT 10 ans a atteint 4,55 % le 18 septembre. Les barèmes d'octobre intègrent ces hausses, le plafond non.
Le mécanisme est inscrit dans le Code de la consommation : le seuil de l'usure égale le taux effectif moyen du trimestre précédent, majoré d'un tiers. Quand les taux montent vite, le plafond court donc toujours derrière le marché, avec trois mois de retard. En 2026, cette inertie se combine à un choc de financement. La Banque centrale européenne a relevé ses taux directeurs le 11 juin puis le 10 septembre 2026. Surtout, l'écart de taux entre la dette française et la dette allemande a dépassé 100 points de base mi-septembre, un niveau inédit depuis 2012. Les banques se refinancent plus cher et répercutent. Selon les barèmes relevés par les courtiers, les taux affichés avant négociation atteignent 3,86 % en moyenne en octobre 2026, contre 3,69 % début septembre, soit +0,17 point en un mois. Sur la même période, le seuil de l'usure sur 20 ans et plus ne gagne que 0,11 point. C'est cet écart de vitesse qui crée l'effet ciseau.
Comment l'effet ciseau fait-il basculer un dossier au-dessus du plafond ?
Le seuil de l'usure s'applique au TAEG, pas au taux nominal. Le TAEG intègre l'assurance emprunteur, les frais de dossier et la garantie. Un taux nominal de 3,80 % peut ainsi produire un TAEG supérieur à 5,40 % dès que l'assurance dépasse 0,70 % du capital par an.
Le tableau suivant simule trois profils empruntant 200 000 € sur 20 ans, avec 2 000 € de frais de dossier et 2 600 € de garantie. Les calculs sont réalisés par Prettymo selon la méthode actuarielle réglementaire du TAEG (Service-Public.fr). Les taux nominaux retenus correspondent aux niveaux observés en septembre et octobre 2026. Le profil 3 illustre le cas typique de refus : un couple de plus de 55 ans, ou un emprunteur avec un risque de santé, dont l'assurance groupe coûte 0,80 % du capital par an pour deux têtes assurées à 100 %. Son taux nominal reste raisonnable, mais son TAEG dépasse le plafond de 5 points de base. La banque a l'interdiction légale de lui prêter en l'état. Le même dossier aurait été refusé en septembre, avec un plafond à 5,29 %, et le reste en octobre.
| Profil (200 000 € sur 20 ans) | Taux nominal | Assurance (% capital/an) | TAEG calculé | Seuil d'usure T4 2026 | Verdict |
|---|---|---|---|---|---|
| 1. Jeune actif, CDI | 3,60 % | 0,15 % | 4,19 % | 5,40 % | Accordable |
| 2. Couple 45-50 ans | 3,80 % | 0,35 % | 4,72 % | 5,40 % | Accordable |
| 3. Couple 55 ans et plus ou risque santé | 3,80 % | 0,80 % | 5,45 % | 5,40 % | Refus (usure) |
| 3 bis. Même couple après délégation d'assurance | 3,80 % | 0,35 % | 4,72 % | 5,40 % | Accordable |
Les petits montants sont aussi exposés. Pour 80 000 € sur 15 ans à 3,40 %, avec 0,60 % d'assurance et 2 500 € de frais, le TAEG atteint 4,99 %, au-dessus du seuil de 4,68 % applicable aux prêts de 10 à 20 ans. Les frais fixes pèsent plus lourd sur un petit capital.
Quels profils sont bloqués par le taux d'usure fin 2026 ?
Quatre profils concentrent les refus liés à l'usure fin 2026 : les emprunteurs de plus de 50 ans, les personnes avec un risque aggravé de santé, les petits prêts de moins de 100 000 € et les prêts de 10 à 20 ans, dont le plafond reste à 4,68 %.
Le point commun de ces profils est un coût annexe élevé par rapport au capital emprunté. Pour un senior, l'assurance emprunteur représente souvent 0,40 % à 1 % du capital par an, contre moins de 0,15 % pour un emprunteur de 30 ans. Pour un petit prêt, les frais de dossier et de garantie, quasi fixes, gonflent le TAEG. Pour un prêt de 15 ans, le plafond est inférieur de 0,72 point à celui des prêts de 20 ans et plus, alors que l'écart de taux nominal entre ces deux durées n'est que de 0,10 à 0,15 point. Ces refus s'ajoutent aux règles du Haut Conseil de stabilité financière, maintenues le 15 septembre 2026 : 35 % d'endettement maximum et 25 ans de durée. Pour mesurer les autres critères d'octroi, lisez notre analyse qui peut encore emprunter en septembre 2026. Le marché se contracte déjà : la production de crédits a reculé de 16,8 % sur juin-août 2026 sur un an (source : Observatoire Crédit Logement / CSA, août 2026).
Comment un courtier peut-il repasser votre dossier sous le taux d'usure ?
Un courtier en crédit immobilier agit sur chaque composante du TAEG : taux nominal, assurance, frais et durée. Il connaît les banques qui acceptent les profils seniors et celles qui facturent le moins de frais annexes. Sur un dossier à la limite, quelques dixièmes de point suffisent.
Voici les leviers, classés par ordre d'efficacité sur le TAEG :
- Déléguer l'assurance emprunteur : passer d'une assurance groupe à 0,80 % à un contrat externe à 0,35 % fait baisser le TAEG de 0,73 point dans notre exemple. La loi Lemoine supprime le questionnaire de santé sous conditions.
- Ajuster les quotités d'assurance : une couverture à 100 % sur l'emprunteur principal et 50 % sur le co-emprunteur réduit le coût, sous réserve d'accord de la banque.
- Négocier les frais de dossier : 1 500 € de frais en moins font gagner environ 0,1 point de TAEG sur 200 000 € empruntés sur 20 ans.
- Choisir la garantie la moins coûteuse : caution mutualiste, hypothèque ou privilège de prêteur de deniers n'ont pas le même coût.
- Changer de tranche de durée : passer de 19 à 20 ans fait basculer le dossier sous le plafond de 5,40 % au lieu de 4,68 %.
- Présenter le dossier aux bonnes banques : les politiques de risque sur les seniors varient fortement d'un établissement à l'autre.
Le courtier IOBSP, inscrit à l'ORIAS, a une obligation de conseil et de transparence sur ses honoraires. Ces honoraires entrent eux-mêmes dans le calcul du TAEG : un bon courtier les intègre dès le départ dans son montage. Vous pouvez aussi trouver un courtier mandataire près de chez vous.
Que faire pendant la période transitoire jusqu'au 1er janvier 2027 ?
Les seuils actuels restent figés jusqu'au 31 décembre 2026. Les prochains seront publiés fin décembre et appliqués au 1er janvier 2027, calculés sur les taux du quatrième trimestre. Si les taux continuent de monter, le plafond se desserrera en janvier, mais pas avant.
Cette période transitoire impose une stratégie en trois temps. D'abord, les dossiers sous le plafond doivent être signés vite : chaque hausse de barème réduit la marge disponible, et une offre de prêt reste valable 30 jours après réception. Ensuite, les dossiers à la limite doivent être restructurés immédiatement avec les leviers ci-dessus, sans attendre janvier. Enfin, les dossiers impossibles à ramener sous 5,40 % peuvent être préparés dès maintenant pour un dépôt début janvier 2027. Le calcul du futur seuil est mécanique. Si le taux effectif moyen des prêts de 20 ans et plus passe de 4,05 % au troisième trimestre à 4,15 % au quatrième, le seuil atteindra 5,53 % au 1er janvier 2027. À 4,25 %, il atteindra 5,67 %. Il s'agit de projections arithmétiques, pas de chiffres officiels. La prochaine réunion de la BCE, le 29 octobre 2026, pèsera sur cette trajectoire. Pour suivre la dynamique des taux, lisez notre analyse de la hausse de la BCE de septembre 2026.
| Calendrier | Événement | Conséquence pour votre dossier |
|---|---|---|
| 1er octobre 2026 | Entrée en vigueur des seuils T4 (5,40 % sur 20 ans et plus) | Un dossier refusé en septembre peut être représenté |
| 29 octobre 2026 | Réunion de politique monétaire de la BCE | Hausse possible des barèmes de novembre |
| Novembre-décembre 2026 | Barèmes en hausse, plafond figé | Effet ciseau maximal : signer ou restructurer |
| Fin décembre 2026 | Publication des seuils T1 2027 au Journal officiel | Visibilité sur le nouveau plafond |
| 1er janvier 2027 | Entrée en vigueur des seuils T1 2027 | Redépôt des dossiers bloqués au T4 |
FAQ — Taux d'usure du 4e trimestre 2026
Quel est le taux d'usure immobilier au 1er octobre 2026 ? Pour un prêt immobilier à taux fixe, le taux d'usure s'élève à 4,09 % sur moins de 10 ans, 4,68 % de 10 à 20 ans et 5,40 % sur 20 ans et plus. Il atteint 5,52 % pour un taux variable et 6,49 % pour un prêt-relais. Ces seuils, publiés au Journal officiel le 25 septembre 2026, s'appliquent jusqu'au 31 décembre 2026.
Qu'est-ce que l'effet ciseau du taux d'usure ? L'effet ciseau désigne l'écart qui se creuse quand les taux de crédit montent plus vite que le seuil de l'usure. Le seuil étant calculé sur le trimestre précédent, il réagit avec trois mois de retard. Fin 2026, les barèmes gagnent environ 0,15 point par mois quand le plafond n'a progressé que de 0,11 point sur le trimestre.
Mon prêt refusé en septembre 2026 peut-il être accepté en octobre ? Oui, si le dépassement était faible. Le plafond sur 20 ans et plus est passé de 5,29 % à 5,40 % au 1er octobre 2026. Un dossier dont le TAEG était de 5,35 % en septembre redevient finançable, à condition que la banque ne relève pas son taux nominal entre-temps. Demandez une nouvelle édition de l'offre.
L'assurance emprunteur compte-t-elle dans le taux d'usure ? Oui. Le seuil de l'usure s'applique au TAEG, qui intègre les intérêts, l'assurance emprunteur obligatoire, les frais de dossier, la garantie et les frais de courtage. C'est pourquoi l'assurance est la première cause de dépassement pour les emprunteurs de plus de 50 ans. Une délégation d'assurance peut faire baisser le TAEG de plus de 0,5 point.
Quel sera le taux d'usure au 1er janvier 2027 ? Il n'est pas encore connu : il sera publié au Journal officiel fin décembre 2026. Il sera égal au taux effectif moyen du quatrième trimestre 2026, majoré d'un tiers. Si ce taux passe de 4,05 % à 4,15 % sur 20 ans et plus, le seuil atteindra 5,53 %. Ce chiffre reste une projection.
Faut-il attendre janvier 2027 pour emprunter ? Non, sauf si votre dossier dépasse le plafond malgré toutes les optimisations. Attendre expose à des taux nominaux plus élevés et à une capacité d'emprunt réduite. Si votre TAEG passe sous 5,40 %, signer au quatrième trimestre 2026 reste préférable. Si ce n'est pas le cas, préparez le dossier pour un dépôt début janvier.
Un courtier peut-il contourner le taux d'usure ? Non, personne ne peut légalement prêter au-dessus du seuil de l'usure. Un courtier agit en revanche sur chaque composante du TAEG : négociation du taux, délégation d'assurance, choix de la garantie, réduction des frais et sélection des banques ouvertes aux profils seniors. Sur un dossier limite, ce travail suffit souvent à repasser sous le plafond.
La plateforme de simulation Prettymo et la mise en relation avec un courtier sont gratuites pour les emprunteurs. Les honoraires du courtier mandataire restent à la charge de l'emprunteur selon les conditions propres au courtier.
Vous souhaitez vérifier si votre TAEG passe sous le nouveau seuil de l'usure ? Faites une simulation gratuite en 3 minutes sur Prettymo.
À propos de l'auteur
Laurent Vasseur
Laurent Vasseur est le dirigeant de Prettymo, plateforme éditée par 360Brokers et courtier en crédit immobilier, inscrit à l'ORIAS au titre d'intermédiaire en opérations de banque et en services de paiement (IOBSP) sous le numéro 17005889.
Il exerce depuis 2017 et a accompagné plus de 1 500 propriétaires dans le financement de leur projet immobilier. Il a conçu un service permettant d'estimer gratuitement sa capacité d'emprunt en moins de trois minutes, puis d'être mis en relation avec des courtiers mandataires qualifiés, eux aussi inscrits à l'ORIAS. Il accompagne par ailleurs de nombreux courtiers dans le lancement de leur activité. Prettymo affiche aujourd'hui une note de 4,9/5 sur Google sur plus de 300 avis.
Retrouvez Laurent Vasseur sur LinkedIn : https://www.linkedin.com/in/laurent-vasseur42